




Skip This

बचत तथा ऋणको कारोबार गर्ने सहकारी संस्थाको नियमन गर्न नेपाल राष्ट्र बैंकले ‘निर्देशन तथा मापदण्ड’को प्रारम्भिक मस्यौदा तयार गरेको छ । राष्ट्र बैंकले उक्त मस्यौदा राय सुझावका लागि सोमबार सार्वजनिक गरेको छ । माघ मसान्तसम्म राय प्राप्त सुझावका आधारमा राष्ट्र बैंकले ‘निर्देशन र मापदण्ड’लाई अन्तिम रूप दिएर कार्यान्वयनका लागि राष्ट्रिय सहकारी नियमन प्राधिकरणलाई बुझाउनेछ ।
पछिल्लो संशोधनमार्फत नेपाल राष्ट्र बैंक ऐन, २०५८ को दफा ५ को उपदफा १ मा च (१) थप गरी ‘बचत तथा ऋणको कारोबार गर्ने सहकारी संस्थाको नियमन, निरीक्षण तथा सुपरिवेक्षण सम्बन्धमा निर्देशन तथा मापदण्ड जारी गर्ने’ व्यवस्था गरिएको छ । यसैगरी सहकारी ऐन, २०७४ ऐनको दफा १५१ को उपदफा (१ क)मा ‘बचत तथा ऋणको मुख्य कारोबार गर्ने सहकारी संस्थाको नियमन, निरीक्षण तथा सुपरिवेक्षण सम्बन्धमा नेपाल राष्ट्र बैंकले मापदण्ड बनाई जारी गर्नेछ,’ भन्ने व्यवस्था छ । निर्देेशन र मापदण्ड राष्ट्र बैंकले बनाए पनि लागू गर्ने अधिकार भने प्राधिकरणलाई नै हुनेछ ।
 राष्ट्र बैंकले निर्देशन र मापदण्ड मात्रै बनाउने कार्यकारी निर्देशक गुरुप्रसाद पौडेलले बताए । ‘सहकारी ऐन र राष्ट्र बैंक ऐनको संशोधित व्यवस्थाले दिएको अधिकारअनुसार हामीले मापदण्ड र निर्देशन मात्रै बनाउने हो । त्यसमा पनि एकपटक सरोकारवालाको सुझावका लागि मस्यौदा सार्वजनिक गरेका हौँ,’ उनले भने, ‘सरोकारवालाबाट राय–सुझाव आएपछि यसलाई अन्तिम रूप दिएर प्राधिकरणलाई दिनेछौँ । त्यसपछि उक्त निकायले त्यो लागू गर्न सक्नेछ ।’
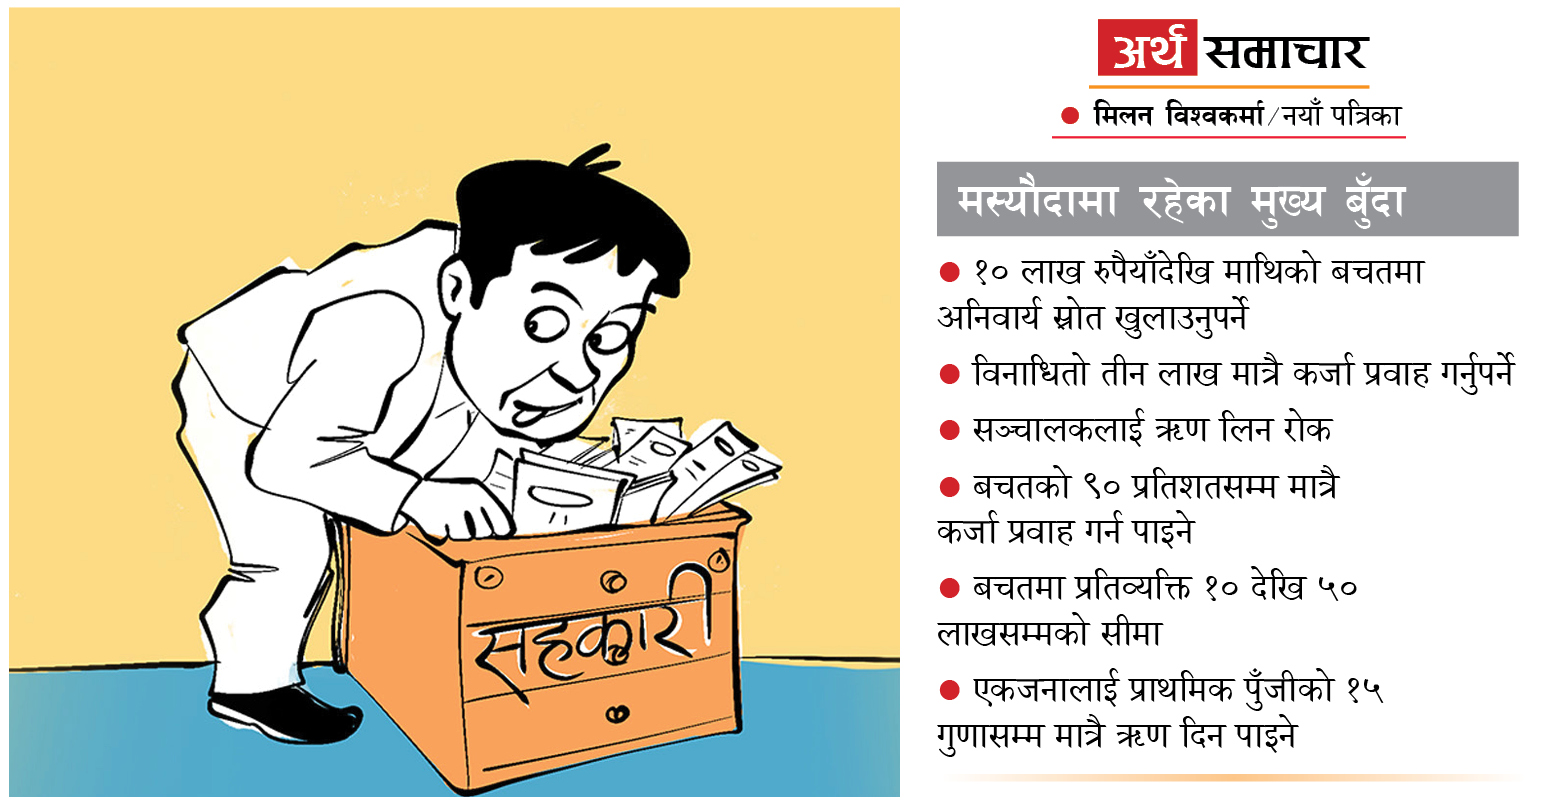
यद्यपि, प्राधिकरणले अनुरोध गरेको अवस्थामा ठुला सहकारीको नियमन राष्ट्र बैंकले गर्न सक्ने उनको भनाइ छ । ‘राष्ट्र बैंक ऐनमा ५० करोडभन्दा बढी सेयर पुँजी भएको वा सो रकमबराबरको वार्षिक कारोबार गर्ने सहकारी संस्थाको वित्तीय सुशासन तथा जोखिमका आधारमा विभाग (हाल प्राधिकरण)को अनुरोधमा राष्ट्र बैंकले नियमन गर्न सक्नेछ । त्योअनुसार प्राधिकरणबाट अनुरोध आएमा हामीले सम्बन्धित सहकारी संस्थाहरूको नियमन भने गर्न सक्छौँ,’ उनले भने । प्रस्तावित मापदण्डअनुसार यस्ता सहकारीले सदस्यहरूबाट मात्रै बचत संकलन गर्नुपर्नेछ । त्यसमा पनि प्राथमिक पुँजीको १५ गुणासम्म बचत संकलन गर्न पाउने प्रस्ताव गरिएको छ ।
यद्यपि, बैंकबाट ऋण लिन भने पाउनेछन् । तर, त्यसमा कुल सम्पत्तिको ५ प्रतिशतसम्म वा पुँजी कोषको बढीमा शतप्रतिशतसम्म ऋण लिन सकिने मस्यौदामा उल्लेख छ ।
यसैगरी, व्यक्तिगत बचतमा सीमा पनि तोकिएको छ । एउटा जिल्लामा कार्य क्षेत्र भएका सहकारीले प्रतिव्यक्ति १० लाखसम्म मात्रै बचत संकलन गर्न पाउनेछन् । एकभन्दा बढी जिल्ला (एक प्रदेश)मा कार्य क्षेत्र भएका सहकारीले भने प्रतिव्यक्ति २५ लाख र एक प्रदेशभन्दा बढी कार्य क्षेत्र भएका सहकारीले भने प्रतिव्यक्ति ५० लाखसम्म बचत संकलन गर्न पाउने मस्यौदामा उल्लेख छ । प्रतिव्यक्ति १० लाखभन्दा बढीको बचत राख्दा अनिवार्य रूपमा स्रोत खुलाउनुपर्ने व्यवस्था गरिएको छ ।
मस्यौदाअनुसार सदस्यता लिएको तीन महिना पूरा भएका सदस्यलाई मात्रै ऋण दिनुपर्नेछ । एकजनालाई बढीमा पुँजीकोषको १५ प्रतिशतसम्मको रकम ऋण दिन पाइनेछ । नियमित बचतकर्तालाई भने बचत रकमको पाँच गुणा वा बढीमा तीन लाखमध्ये जुन कम हुन्छ, सोबराबरको रकम मात्र विनाधितो ऋण दिन सकिनेछ । यसैगरी, सहकारी सञ्चालकलाई पनि ऋण लिन कडाइ गरिएको छ । सञ्चालकले आफ्नो बचतको सुरक्षणमा प्राप्त हुने ऋणबाहेक थप ऋण लिन नपाउने प्रस्ताव मस्यौदामा छ ।
मस्यौदाअनुसार यस्ता सहकारीले अब सहकारी बैंक, साना किसान लघुवित्त संस्थाको सेयर र नेपाल सरकारले जारी गरेको ऋणपत्रमा मात्रै लगानी गर्न पाउनेछन् । यद्यपि, कार्यालय प्रयोजनका लागि जग्गा र भवन खरिद गर्न पनि तीन वर्षदेखि निरन्तर खुद मुनाफामा सञ्चालनमा भएको हुनुपर्नेे सर्त राखिएको छ ।
ठुलो कारोबार गर्ने संस्थाले कुल ऋणको न्यूनतम ५० प्रतिशत रकम कृषि, उद्योग र व्यवसाय सञ्चालन–विस्तारलगायत उत्पादनमूलक क्षेत्रमा प्रवाह गर्नुपर्ने प्रस्ताव गरिएको छ । मस्यौदाअनुसार सहकारीहरूले बचतको बढीमा ९० प्रतिशतसम्मको मात्रै ऋण प्रवाह गर्न सकिनेछ ।
अचल सम्पत्तिको धितोमा ऋण प्रवाह गर्दा महा–उपमहानगरपालिकामा रहेको धितो मूल्यांकनमा बढीमा ५० प्रतिशतसम्म कर्जा प्रवाह गर्नुपर्नेछ । नगर–गाउँपालिकामा रहेको धितोको हकमा बढीमा ६० प्रतिशतसम्म ऋण प्रदान गर्न सकिने बताइएको छ ।
यसैगरी, सहकारीले ऋणी सदस्य स्वयंको वा निजको एकाघर परिवारको धितोमा मात्र ऋण प्रवाह गर्नुपर्नेछ । सहकारीले आफ्ना सदस्यहरूको सदस्यताबापतको सेयरको धितोमा ऋण प्रवाह गर्न नपाउने प्रस्ताव गरिएको छ ।
यसैगरी, अब सहकारीले ऋणलाई पनि सक्रिय र निष्क्रिय भनेर वर्गीकरण गर्नुपर्ने प्रस्ताव गरिएको छ । भाका ननाघेको वा भाका नाघे पनि तीन महिना व्यतीत नभएको र सदस्यको बचतको सुरक्षणमा प्रवाह गरेको ऋणलाई सक्रिय ऋणमा राख्नुपर्नेछ । अन्य अवस्थामा ऋणलाई निष्क्रिय कर्जामा वर्गीकरण गर्नुपर्ने प्रस्ताव गरिएको छ । त्यसमा तीनदेखि ६ महिनासम्म भाका नाघेकालाई कमसल, ६ देखि १२ महिनासम्म भाका नाघेकालाई शंकास्पद र १२ महिनाभन्दा बढी भाका नाघेकालाई खराब कर्जामा वर्गीकरण गर्नुपर्छ । पुनर्तालिकीकरण तथा पुनर्संरचना गरिएका ऋणलाई पनि निष्क्रिय कर्जामा राख्नुपर्ने प्रस्ताव गरिएको छ ।
यसैगरी, ऋण प्रवाह गर्दा नोक्सानी व्यवस्था (प्रोभिजनिङ) राख्नुपर्ने प्रस्ताव पनि गरिएको छ । त्यसमा असल वर्गको कर्जामा पनि १ प्रतिशत प्रोभिजनिङ राख्नुपर्ने प्रस्ताव गरिएको छ । यसैगरी, कमसल ऋणमा २५ प्रतिशत, शंकास्पद ऋणमा ५० प्रतिशत र खराब ऋणमा शतप्रतिशत प्रोभिजनिङ राख्नुपर्ने प्रस्ताव गरिएको छ ।
राष्ट्र बैंकका कार्यकारी निर्देशक गुरुप्रसाद पौडेलले मस्यौदाअनुसार सहकारीको नियमन भएमा आगामी दिनमा थप समस्या नआउने बताए ।